

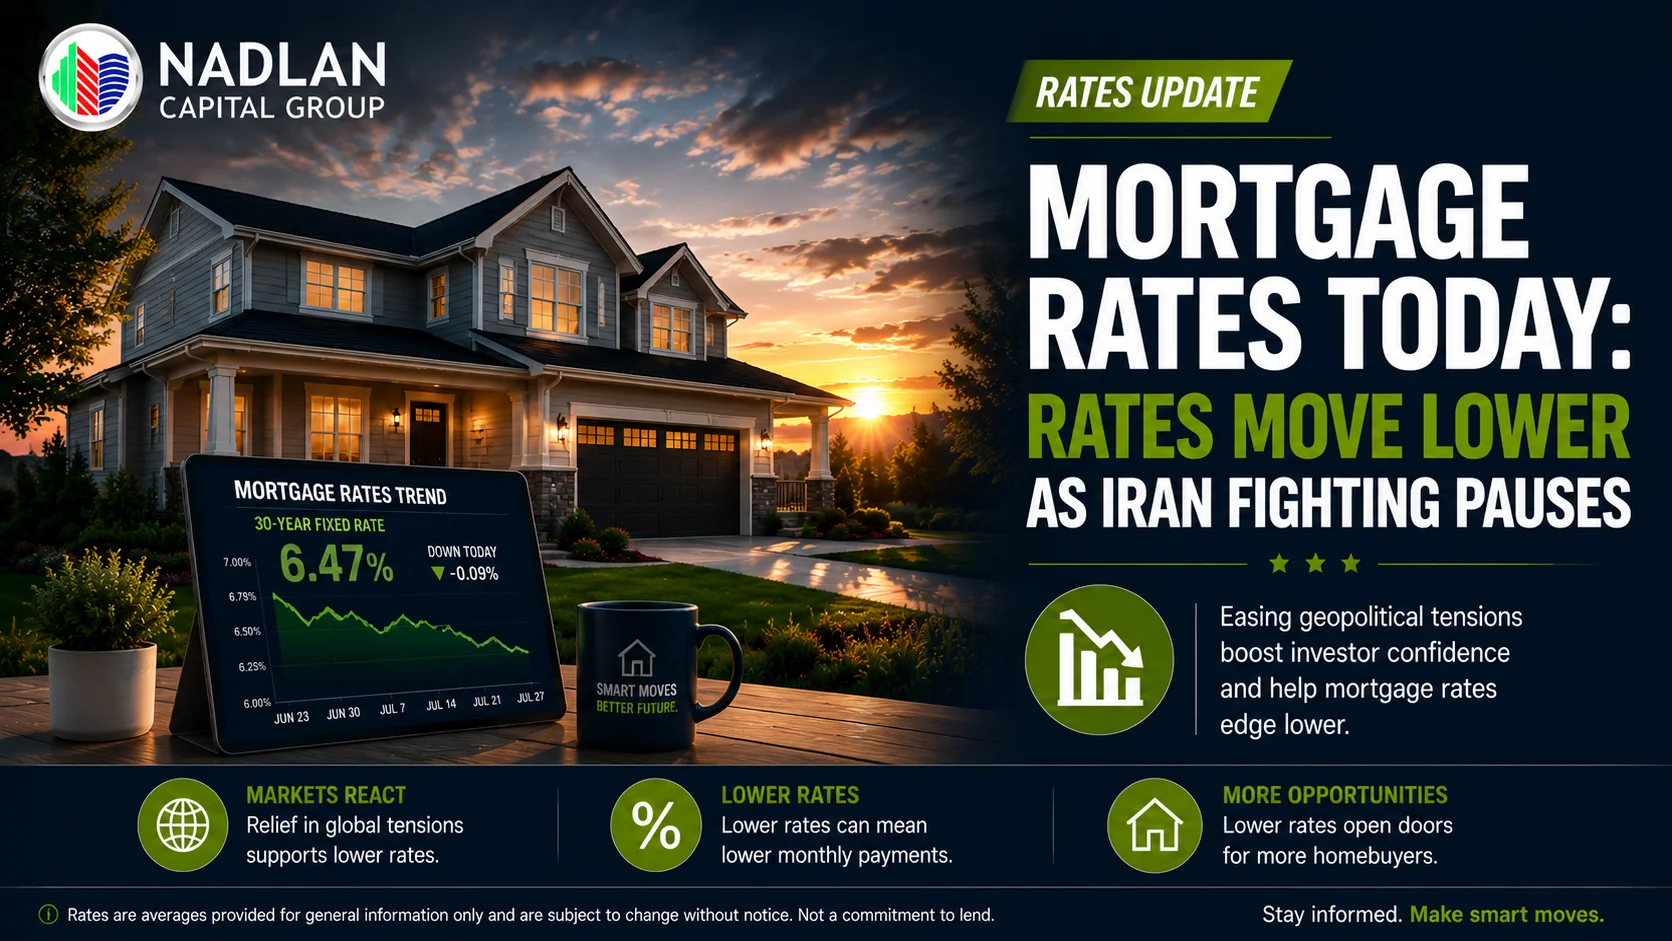
Τα επιτόκια στεγαστικών δανείων μειώθηκαν στις 28 Ιουλίου 2026, μετά από μια παύση στις μάχες που αφορούσαν το Ιράν, η οποία μείωσε τις ανησυχίες της αγοράς. Εάν παρακολουθούσατε τα επιτόκια να αυξάνονται την περασμένη εβδομάδα, αυτή η μετατόπιση θα μπορούσε να επηρεάσει την επόμενη κίνησή σας. Σε αυτήν την ενημέρωση, θα έχετε μια σαφή εικόνα για το τι σημαίνουν τα σημερινά επιτόκια στεγαστικών δανείων για τα σχέδια αγοράς ή αναχρηματοδότησης κατοικίας σας.
Τρέχοντα Επιτόκια Στεγαστικών Δανείων: Τι Πρέπει να Γνωρίζετε Σήμερα
Τα επιτόκια στεγαστικών δανείων στις 28 Ιουλίου 2026 έφεραν ευπρόσδεκτα νέα για αγοραστές και επενδυτές. Μετά από μια εβδομάδα αυξανόμενου κόστους, τα επιτόκια κινήθηκαν προς μια πιο ευνοϊκή κατεύθυνση. Το 30ετές σταθερό επιτόκιο στεγαστικών δανείων μειώθηκε στο 6.62%, προσφέροντας κάποια ανάσα σε όσους σχεδιάζουν να εισέλθουν στην αγορά ή να αναχρηματοδοτήσουν υπάρχοντα δάνεια.
Δείτε πώς φαίνονται οι αριθμοί για τα δάνεια αγοράς:
-
30ετές σταθερό στεγαστικό δάνειο: 6.62%
-
20ετές σταθερό στεγαστικό δάνειο: 6.51%
-
15ετές σταθερό στεγαστικό δάνειο: 5.98%
-
Στεγαστικό δάνειο με κυμαινόμενο επιτόκιο 5/1 (ARM): 6.46%
-
7/1 ARM: 6.41%
-
30ετές στεγαστικό δάνειο VA: 5.94%
-
15ετές στεγαστικό δάνειο VA: 5.48%
Το πραγματικό σας επιτόκιο θα εξαρτηθεί από διάφορους παράγοντες, όπως το πιστωτικό σας προφίλ, το μέγεθος της προκαταβολής, την τοποθεσία του ακινήτου και τον δανειστή που θα επιλέξετε. Εδώ ακριβώς η συνεργασία με έμπειρους επαγγελματίες κάνει όλη τη διαφορά.
Επιτόκια αναχρηματοδότησης Ιούλιος 2026: Μια πιο προσεκτική ματιά
Τα επιτόκια αναχρηματοδότησης τον Ιούλιο του 2026 παρέμειναν ελαφρώς υψηλότερα από τα επιτόκια αγοράς στους περισσότερους τύπους δανείων. Εάν σκέφτεστε να αναχρηματοδοτήσετε, ακολουθούν οι σημερινοί μέσοι όροι:
-
30ετής σταθερή αναχρηματοδότηση: 6.73%
-
20ετής σταθερή αναχρηματοδότηση: 6.66%
-
15ετής σταθερή αναχρηματοδότηση: 6.08%
-
Αναχρηματοδότηση ARM 5/1: 6.74%
-
Αναχρηματοδότηση ARM 7/1: 6.42%
-
30ετής αναχρηματοδότηση VA: 5.99%
-
15ετής αναχρηματοδότηση VA: 5.66%
Το χάσμα μεταξύ των επιτοκίων αγοράς και αναχρηματοδότησης μπορεί να μεταβληθεί ανάλογα με τις συνθήκες της αγοράς, επομένως η ενημέρωση σας βοηθά να συγχρονίζετε καλύτερα τις αποφάσεις σας.
Κατανόηση της μείωσης του επιτοκίου στεγαστικών δανείων
Αυτή η μείωση των επιτοκίων στεγαστικών δανείων ήρθε καθώς οι χρηματοπιστωτικές αγορές ανταποκρίθηκαν στις μειωμένες εντάσεις στη Μέση Ανατολή. Όταν οι γεωπολιτικές ανησυχίες υποχωρούν, οι επενδυτές συχνά μετατοπίζουν τις θέσεις τους, γεγονός που μπορεί να επηρεάσει τις αποδόσεις των ομολόγων και, με τη σειρά του, την τιμολόγηση των στεγαστικών δανείων.
Ο παγκόσμιος αντίκτυπος στα επιτόκια στεγαστικών δανείων είναι πραγματικός και αξίζει να κατανοηθεί. Όταν αυξάνεται η αβεβαιότητα, οι επενδυτές στρέφονται προς ασφαλέστερα περιουσιακά στοιχεία, όπως τα κρατικά ομόλογα. Όταν αυτές οι ανησυχίες μειωθούν, μπορεί να συμβεί το αντίθετο. Αυτή η σύνδεση μεταξύ των παγκόσμιων γεγονότων και του κόστους δανεισμού σας είναι ένας λόγος για τον οποίο τα επιτόκια μπορούν να αλλάζουν καθημερινά.
Πέρα από τους γεωπολιτικούς παράγοντες, πολλά στοιχεία συνεχίζουν να διαμορφώνουν την Ανάλυση της Αγοράς Στεγαστικών Δανείων :
-
Οι τάσεις του πληθωρισμού και πώς επηρεάζουν την αγοραστική δύναμη
-
Οι τιμές της ενέργειας και οι επιπτώσεις τους στην οικονομία
-
Αποφάσεις πολιτικής της Ομοσπονδιακής Τράπεζας και προσαρμογές επιτοκίων
-
Συνολική οικονομική υγεία τόσο σε εγχώριο όσο και σε διεθνές επίπεδο
Γιατί το 30ετές Σταθερό Στεγαστικό Δάνειο Παραμένει Δημοφιλές
Για πολλούς αγοραστές, ειδικά για εκείνους που είναι νέοι στον χώρο των ακινήτων στις ΗΠΑ, το 30ετές σταθερό στεγαστικό δάνειο προσφέρει προβλεψιμότητα και διαχειρίσιμες μηνιαίες πληρωμές. Με τον τρέχοντα μέσο όρο του 6.62%, αυτός ο τύπος δανείου κατανέμει τις πληρωμές σας σε 360 μήνες, διατηρώντας τις μηνιαίες υποχρεώσεις σας χαμηλότερες σε σύγκριση με τις μικρότερες διάρκειες.
Το αντάλλαγμα; Θα πληρώνετε περισσότερους τόκους κατά τη διάρκεια του δανείου. Αλλά για τους ξένους επενδυτές που δημιουργούν ένα χαρτοφυλάκιο ακινήτων στις ΗΠΑ ή για τους αγοραστές ακινήτων για πρώτη φορά που εγκαθίστανται στην αγορά, η σταθερότητα μπορεί να αξίζει τον κόπο.
15ετή στεγαστικά δάνεια: Ταχύτερη αποπληρωμή μετοχικού κεφαλαίου, υψηλότερες πληρωμές
Το 15ετές σταθερό επιτόκιο στεγαστικού δανείου ανέρχεται στο 5.98%, προσφέροντας χαμηλότερο επιτόκιο από το αντίστοιχο 30ετές. Αυτή η επιλογή αυξάνει τα ίδια κεφάλαια πιο γρήγορα και εξοικονομεί σημαντικά χρήματα από τους τόκους με την πάροδο του χρόνου.
Το μειονέκτημα είναι η υψηλότερη μηνιαία δόση, καθώς αποπληρώνετε το δάνειο στο μισό χρόνο. Για επενδυτές με ισχυρή ταμειακή ροή ή για όσους επιθυμούν να αποκτήσουν ακίνητα νωρίτερα, αυτή μπορεί να είναι μια εξαιρετική επιλογή.
Στεγαστικά Δάνεια με Σταθερό έναντι Ρυθμιζόμενου Επιτοκίου
Τα στεγαστικά δάνεια με σταθερό επιτόκιο διατηρούν το επιτόκιό σας σταθερό για ολόκληρη τη διάρκεια του δανείου. Γνωρίζετε ακριβώς τι θα πληρώνετε κάθε μήνα, γεγονός που απλοποιεί τον προϋπολογισμό και τον μακροπρόθεσμο προγραμματισμό.
Τα στεγαστικά δάνεια με μεταβλητό επιτόκιο (ARM) ξεκινούν με μια καθορισμένη περίοδο πριν από την αλλαγή του επιτοκίου. Ένα ARM 7/1, για παράδειγμα, διατηρεί το ίδιο επιτόκιο για επτά χρόνια και στη συνέχεια προσαρμόζεται ετησίως με βάση τις συνθήκες της αγοράς.
Τα ARM μπορούν να λειτουργήσουν καλά εάν σκοπεύετε να πουλήσετε ή να αναχρηματοδοτήσετε πριν από την έναρξη της περιόδου προσαρμογής. Ωστόσο, ενέχουν κίνδυνο, καθώς οι μελλοντικές πληρωμές θα μπορούσαν να αυξηθούν εάν αυξηθούν τα επιτόκια.
Πώς να εξασφαλίσετε καλύτερα επιτόκια στεγαστικών δανείων τον Ιούλιο του 2026
Ενώ οι συνθήκες της αγοράς καθορίζουν τη βάση για τα τρέχοντα επιτόκια στεγαστικών δανείων , μπορείτε να βελτιώσετε τις ατομικές σας προσφορές. Δείτε πώς:
Δημιουργήστε το Πιστωτικό σας Προφίλ
Ένα ισχυρό πιστωτικό σκορ ανοίγει πόρτες σε καλύτερα επιτόκια. Εάν είστε νέοι στο πιστωτικό σύστημα των ΗΠΑ, ξεκινήστε να χτίζετε το ιστορικό σας νωρίς. Πληρώνετε τους λογαριασμούς σας εγκαίρως, διατηρείτε χαμηλή τη χρήση πίστωσης και ελέγχετε τακτικά τις πιστωτικές σας αναφορές.
Αυξήστε την προκαταβολή σας
Η καταβολή περισσότερων χρημάτων μειώνει τον κίνδυνο του δανειστή και μπορεί να οδηγήσει σε καλύτερους όρους δανεισμού. Για τους ξένους επενδυτές, αυτό καταδεικνύει επίσης οικονομική σταθερότητα και δέσμευση στην επένδυση.
Μειώστε τις μηνιαίες υποχρεώσεις χρέους
Οι δανειστές εξετάζουν τον λόγο χρέους προς εισόδημα. Η μείωση των μηνιαίων υποχρεώσεών σας βελτιώνει αυτόν τον λόγο και σας καθιστά πιο ελκυστικό δανειολήπτη.
Συγκρίνετε Πολλαπλούς Δανειστές
Η τιμολόγηση των στεγαστικών δανείων ποικίλλει μεταξύ των δανειστών. Η αναζήτηση και η σύγκριση προσφορών μπορεί να σας εξοικονομήσει χιλιάδες κατά τη διάρκεια του δανείου σας. Εδώ μπορεί να σας βοηθήσει ο Όμιλος Nadlan Capital, συνδέοντάς σας με ανταγωνιστικές επιλογές προσαρμοσμένες στην περίπτωσή σας.
Τι πρέπει να γνωρίζουν οι ξένοι επενδυτές
Η πλοήγηση στις αγορές στεγαστικών δανείων των ΗΠΑ ως ξένος επενδυτής συνοδεύεται από μοναδικές προκλήσεις. Οι απαιτήσεις τεκμηρίωσης διαφέρουν, οι προσδοκίες για προκαταβολή μπορεί να είναι υψηλότερες και η κατανόηση της διαδικασίας μπορεί να είναι κουραστική.
Στην Nadlan Capital Group, ειδικευόμαστε στην υποστήριξη διεθνών αγοραστών για πρόσβαση σε χρηματοδότηση ακινήτων στις ΗΠΑ. Κατανοούμε τις ερωτήσεις σας και τα εμπόδια που αντιμετωπίζετε, επειδή συνεργαζόμαστε με επενδυτές σαν εσάς καθημερινά.
Ένας από τους πελάτες μας από τη Σιγκαπούρη μοιράστηκε πρόσφατα: «Η συνεργασία με την Nadlan Capital Group έκανε ολόκληρη τη διαδικασία στεγαστικού δανείου σαφή και διαχειρίσιμη. Μου εξήγησαν τα πάντα με όρους που μπορούσα να καταλάβω και με βοήθησαν να εξασφαλίσω χρηματοδότηση για το πρώτο μου επενδυτικό ακίνητο στις ΗΠΑ».
Κοιτάζοντας μπροστά: Οι προοπτικές της αγοράς στεγαστικών δανείων
Οι ειδικοί αναμένουν ότι τα επιτόκια θα παραμείνουν στο μέσο εύρος του 6% μέχρι το υπόλοιπο του 2026. Οι μελλοντικές κινήσεις θα εξαρτηθούν από τις τάσεις του πληθωρισμού, τις ενέργειες της Ομοσπονδιακής Τράπεζας (Federal Reserve) και τις ευρύτερες οικονομικές συνθήκες.
Για τους αγοραστές και τους επενδυτές, αυτό σημαίνει ότι πρέπει να παραμένουν ενημερωμένοι και έτοιμοι να δράσουν όταν οι συνθήκες ευθυγραμμιστούν με τους στόχους τους. Η αναμονή για την «τέλεια» τιμή μπορεί να σημαίνει απώλεια καλών ευκαιριών, ενώ η βιαστική είσοδος χωρίς σωστή ανάλυση μπορεί να οδηγήσει σε μεταμέλεια.
Τα επόμενα σας βήματα
Είτε αγοράζετε σπίτι για πρώτη φορά είτε είστε έμπειρος επενδυτής ακινήτων, η κατανόηση του σημερινού περιβάλλοντος στεγαστικών δανείων σας βοηθά να παίρνετε αποφάσεις με σιγουριά.
Δείτε τι πρέπει να κάνετε στη συνέχεια:
-
Εξετάστε την οικονομική σας κατάσταση και προσδιορίστε ποια μηνιαία πληρωμή ταιριάζει στον προϋπολογισμό σας
-
Ελέγξτε την πιστοληπτική σας αξιολόγηση και λάβετε μέτρα για να τη βελτιώσετε, εάν χρειάζεται
-
Ερευνήστε διαφορετικούς τύπους δανείων για να βρείτε ποιο ταιριάζει με το χρονοδιάγραμμα και τους στόχους σας
-
Συνδεθείτε με επαγγελματίες στεγαστικών δανείων που κατανοούν τη μοναδική σας περίπτωση.
Εάν είστε ξένος επενδυτής ή νέος στη χρηματοδότηση ακινήτων στις ΗΠΑ, η Nadlan Capital Group είναι εδώ για να σας καθοδηγήσει. Κάνουμε τα σύνθετα πράγματα απλά, παρέχοντας εξατομικευμένη υποστήριξη από την αίτηση έως την ολοκλήρωση της συμφωνίας.
Τα επιτόκια στεγαστικών δανείων στις 28 Ιουλίου 2026 έφεραν θετική κίνηση, αλλά η ευρύτερη εικόνα έχει μεγαλύτερη σημασία από τα νούμερα μιας ημέρας. Με την κατάλληλη προετοιμασία και την καθοδήγηση ειδικών, μπορείτε να πλοηγηθείτε με επιτυχία σε αυτήν την αγορά και να δημιουργήσετε το χαρτοφυλάκιο ακινήτων που οραματίζεστε.
Είστε έτοιμοι να εξερευνήσετε τις επιλογές χρηματοδότησής σας; Επικοινωνήστε με την Nadlan Capital Group σήμερα. Είμαστε εδώ για να απαντήσουμε στις ερωτήσεις σας, να σας εξηγήσουμε τις επιλογές σας και να σας βοηθήσουμε να κάνετε το επόμενο βήμα με σιγουριά.
Συχνές ερωτήσεις
Τι προκάλεσε την πτώση των επιτοκίων στεγαστικών δανείων στις 28 Ιουλίου 2026;
Τα επιτόκια στεγαστικών δανείων μειώθηκαν καθώς η παύση των συγκρούσεων με το Ιράν μείωσε τις ανησυχίες της αγοράς. Όταν οι γεωπολιτικές εντάσεις μειώνονται, οι επενδυτές συχνά προσαρμόζουν τις θέσεις τους σε ομόλογα και άλλα περιουσιακά στοιχεία, γεγονός που μπορεί να επηρεάσει την τιμολόγηση των στεγαστικών δανείων. Τα επιτόκια παραμένουν συνδεδεμένα με ευρύτερους παράγοντες, όπως οι τάσεις του πληθωρισμού, η πολιτική της Ομοσπονδιακής Τράπεζας και οι συνολικές οικονομικές συνθήκες.
Να επιλέξω στεγαστικό δάνειο με σταθερό επιτόκιο 30 ετών ή 15 ετών;
Ένα 30ετές σταθερό στεγαστικό δάνειο προσφέρει χαμηλότερες μηνιαίες πληρωμές που κατανέμονται σε μεγαλύτερο χρονικό διάστημα, διευκολύνοντας την επιλεξιμότητα και τη διαχείριση των ταμειακών ροών. Ένα 15ετές σταθερό στεγαστικό δάνειο συνοδεύεται από χαμηλότερο επιτόκιο και αυξάνει τα ίδια κεφάλαια πιο γρήγορα, αλλά απαιτεί υψηλότερες μηνιαίες πληρωμές. Η επιλογή σας εξαρτάται από τον προϋπολογισμό σας, τους μακροπρόθεσμους στόχους σας και το πόσο γρήγορα θέλετε να αποκτήσετε πλήρως την ιδιοκτησία του ακινήτου σας.
Πώς μπορούν οι ξένοι επενδυτές να εξασφαλίσουν καλύτερα επιτόκια στεγαστικών δανείων στις ΗΠΑ;
Οι ξένοι επενδυτές μπορούν να βελτιώσουν τα επιτόκιά τους δημιουργώντας ένα ισχυρό πιστωτικό προφίλ στις ΗΠΑ, αυξάνοντας την προκαταβολή τους, μειώνοντας τις υποχρεώσεις χρέους και συγκρίνοντας προσφορές από πολλούς δανειστές. Η συνεργασία με έναν μεσίτη στεγαστικών δανείων που ειδικεύεται στη χρηματοδότηση από το εξωτερικό, όπως η Nadlan Capital Group, μπορεί επίσης να σας βοηθήσει να πλοηγηθείτε στις απαιτήσεις τεκμηρίωσης και να αποκτήσετε πρόσβαση σε ανταγωνιστικές επιλογές δανείων προσαρμοσμένες σε διεθνείς αγοραστές.
Ποια είναι η διαφορά μεταξύ στεγαστικών δανείων με σταθερό και κυμαινόμενο επιτόκιο;
Τα στεγαστικά δάνεια με σταθερό επιτόκιο διατηρούν το ίδιο επιτόκιο για ολόκληρη τη διάρκεια του δανείου, παρέχοντας σταθερότητα πληρωμών και προβλεψιμότητα. Τα στεγαστικά δάνεια με μεταβλητό επιτόκιο (ARM) ξεκινούν με μια σταθερή περίοδο πριν το επιτόκιο αλλάξει ετησίως με βάση τις συνθήκες της αγοράς. Τα ARM μπορούν να λειτουργήσουν καλά εάν σκοπεύετε να πουλήσετε ή να αναχρηματοδοτήσετε πριν από την περίοδο προσαρμογής, αλλά ενέχουν τον κίνδυνο υψηλότερων μελλοντικών πληρωμών εάν αυξηθούν τα επιτόκια.
Θα συνεχίσουν να μειώνονται τα επιτόκια στεγαστικών δανείων το 2026;
Οι περισσότερες προβλέψεις υποδηλώνουν ότι τα επιτόκια των στεγαστικών δανείων θα παραμείνουν στο μέσο εύρος του 6% μέχρι το υπόλοιπο του 2026. Οι μελλοντικές μειώσεις θα εξαρτηθούν από τη συνεχιζόμενη βελτίωση του πληθωρισμού, τις αποφάσεις πολιτικής της Ομοσπονδιακής Τράπεζας και την ευρύτερη οικονομική σταθερότητα. Αντί να προσπαθείτε να συγχρονίσετε την αγορά τέλεια, επικεντρωθείτε στην εύρεση ενός επιτοκίου και μιας δομής δανείου που ταιριάζει στους οικονομικούς σας στόχους και την κατάστασή σας.