

Τα επιτόκια στεγαστικών δανείων δεν άλλαξαν σχεδόν καθόλου αυτή την εβδομάδα, αλλά τα δάνεια αναχρηματοδότησης προσφέρουν σιωπηλά χαμηλότερα επιτόκια από τα στεγαστικά δάνεια αγοράς. Αν ζυγίζετε τις επιλογές σας, αυτή η ανεπαίσθητη αλλαγή θα μπορούσε να σημαίνει πραγματική εξοικονόμηση στην επόμενη κίνησή σας. Η κατανόηση του γιατί τα επιτόκια αναχρηματοδότησης μερικές φορές υπερβαίνουν τα επιτόκια αγοράς μπορεί να σας βοηθήσει να κάνετε πιο έξυπνες επιλογές σχετικά με το στεγαστικό σας δάνειο. Ας αναλύσουμε τι σημαίνουν οι σημερινοί αριθμοί για την προσιτή τιμή του δανείου σας και πώς μπορείτε να τοποθετηθείτε για την καλύτερη προσφορά.
Τρέχουσα Σύνοψη Επιτοκίου Στεγαστικού Δανείου
Τι πρέπει να γνωρίζετε αυτή τη στιγμή
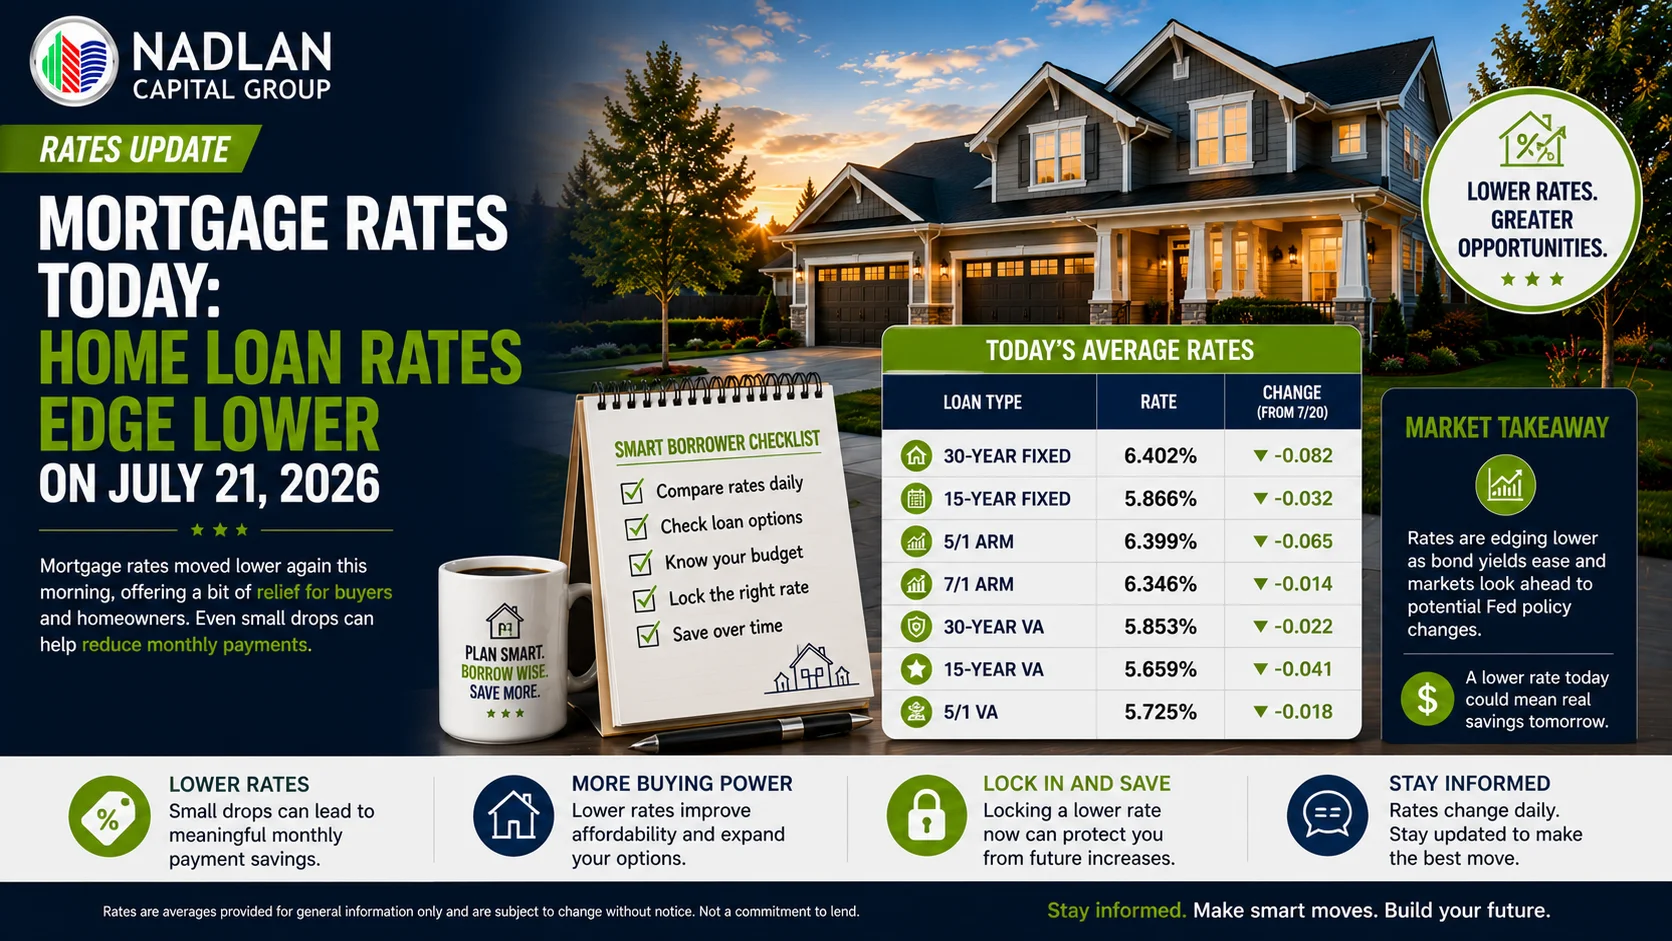
Τα επιτόκια στεγαστικών δανείων παρέμειναν σχετικά σταθερά στην αρχή αυτής της εβδομάδας, με τα 30ετή στεγαστικά δάνεια με σταθερό επιτόκιο να κυμαίνονται κατά μέσο όρο γύρω στο 6.48% και τα 15ετή στεγαστικά προϊόντα με σταθερό επιτόκιο περίπου στο 5.90%. Ενώ αυτοί οι αριθμοί παραμένουν υψηλότεροι από τα ιστορικά χαμηλά που είδαμε πριν από μερικά χρόνια, η αγορά προσφέρει κάποια ευπρόσδεκτη ανακούφιση τόσο για τους αγοραστές όσο και για τους ιδιοκτήτες κατοικιών.
Να κάτι ενδιαφέρον: τα δάνεια αναχρηματοδότησης προσφέρουν ελαφρώς καλύτερα επιτόκια από τα συγκρίσιμα στεγαστικά δάνεια αγοράς σε διάφορα προϊόντα. Αυτό δημιουργεί μια πραγματική ευκαιρία για τους ιδιοκτήτες σπιτιών που διστάζουν να αναχρηματοδοτήσουν. Η σύγκριση επιτοκίων μεταξύ προϊόντων αγοράς και αναχρηματοδότησης δείχνει ότι θα μπορούσατε να εξοικονομήσετε σημαντικά χρήματα εξερευνώντας τις επιλογές αναχρηματοδότησης τώρα.
Γιατί τα επιτόκια αναχρηματοδότησης μερικές φορές ξεπερνούν τα επιτόκια αγοράς
Πιθανότατα αναρωτιέστε γιατί υπάρχει εξαρχής διαφορά μεταξύ των επιτοκίων αναχρηματοδότησης και αγοράς στεγαστικών δανείων. Η απάντηση εξαρτάται από διάφορους παράγοντες που λαμβάνουν υπόψη οι δανειστές κατά την τιμολόγηση των δανείων.
Πρώτον, έχει σημασία ο σκοπός του δανείου. Οι αναχρηματοδοτήσεις συνήθως αφορούν ιδιοκτήτες σπιτιών που έχουν ήδη ιστορικό πληρωμών στεγαστικών δανείων, γεγονός που μπορεί να μειώσει τον αντιληπτό κίνδυνο. Δεύτερον, τα πιστωτικά προφίλ των δανειοληπτών συχνά διαφέρουν μεταξύ των σεναρίων αγοράς και αναχρηματοδότησης. Τρίτον, η ζήτηση των επενδυτών στη δευτερογενή αγορά στεγαστικών δανείων μπορεί να ευνοήσει έναν τύπο δανείου έναντι ενός άλλου. Τέλος, ο ανταγωνισμός μεταξύ των δανειστών παίζει ρόλο στο πόσο επιθετικά τιμολογούν διαφορετικά προϊόντα.
Αυτός ακριβώς είναι ο λόγος για τον οποίο η σύγκριση προσφορών από πολλούς δανειστές είναι τόσο σημαντική. Η διαφορά μεταξύ του επιτοκίου ενός δανειστή και ενός άλλου θα μπορούσε να σας εξοικονομήσει χιλιάδες δολάρια κατά τη διάρκεια του δανείου σας.
Επιλογή του σωστού προϊόντος στεγαστικού δανείου
Το 30ετές Σταθερό Στεγαστικό Δάνειο
Οι περισσότεροι αγοραστές κατοικίας εξακολουθούν να προτιμούν ένα 30ετές σταθερό στεγαστικό δάνειο και για καλό λόγο. Αυτή η επιλογή παρέχει χαμηλότερες μηνιαίες πληρωμές και απολύτως προβλέψιμο κόστος για τρεις δεκαετίες. Εάν σκοπεύετε να παραμείνετε στο σπίτι σας μακροπρόθεσμα και θέλετε σταθερότητα στον προϋπολογισμό σας, αυτή είναι συνήθως η καλύτερη επιλογή σας.
Το 15ετές Σταθερό Στεγαστικό Δάνειο
Το 15ετές σταθερό στεγαστικό δάνειο συνεπάγεται υψηλότερες μηνιαίες πληρωμές, αλλά το αντάλλαγμα είναι σημαντικό. Θα πληρώνετε πολύ λιγότερους τόκους καθ' όλη τη διάρκεια του δανείου και θα δημιουργήσετε ίδια κεφάλαια πολύ πιο γρήγορα. Για τους ιδιοκτήτες σπιτιών με ισχυρή ταμειακή ροή που θέλουν να αποκτήσουν την ιδιοκτησία τους νωρίτερα, αυτή η επιλογή έχει εξαιρετικό οικονομικό νόημα.
Στεγαστικά Δάνεια με Ρυθμιζόμενο Επιτόκιο
Τα στεγαστικά δάνεια με μεταβλητό επιτόκιο, όπως ένα ARM 5/1, μπορούν να προσφέρουν βραχυπρόθεσμη εξοικονόμηση σε όσους σχεδιάζουν να μετακομίσουν ή να αναχρηματοδοτήσουν μέσα σε λίγα χρόνια. Αυτά τα προϊόντα ξεκινούν με χαμηλότερο επιτόκιο που παραμένει σταθερό για μια αρχική περίοδο πριν από την περιοδική προσαρμογή. Ενέχουν κάποιο κίνδυνο εάν τα επιτόκια αυξηθούν αργότερα, επομένως είναι ιδανικά για δανειολήπτες με συγκεκριμένα χρονοδιαγράμματα.
Κατανόηση της πραγματικής μηνιαίας πληρωμής σας
Η μηνιαία πληρωμή του στεγαστικού σας δανείου περιλαμβάνει περισσότερα από το κεφάλαιο και τους τόκους. Πρέπει να λάβετε υπόψη τους φόρους ακίνητης περιουσίας, την ασφάλιση κατοικίας, την ιδιωτική ασφάλιση στεγαστικών δανείων (εάν η προκαταβολή σας είναι μικρότερη από 20%), τα τέλη HOA και τυχόν απαιτούμενη κάλυψη πλημμυρών. Αυτά τα κόστη έχουν αυξηθεί σε πολλές αγορές, αποτελώντας ένα αυξανόμενο μέρος των προϋπολογισμών των ιδιοκτητών κατοικιών.
Όταν υπολογίζετε την προσιτότητα ενός δανείου, βεβαιωθείτε ότι βλέπετε την πλήρη εικόνα. Αυτό που φαίνεται σαν μια προσιτή πληρωμή που βασίζεται μόνο στο κεφάλαιο και τους τόκους μπορεί να γίνει υπερβολικό όταν προσθέσετε όλα τα άλλα απαιτούμενα κόστη.
Στρατηγικές για την εξασφάλιση καλύτερων τιμών
Ακόμα και στη σημερινή αγορά, μπορείτε να εξασφαλίσετε καλύτερα επιτόκια στεγαστικών δανείων. Ακολουθούν αποδεδειγμένες στρατηγικές που λειτουργούν:
Αυξήστε την προκαταβολή σας. Όσο περισσότερο καταβάλλετε, τόσο μικρότερο είναι το ρίσκο που αντιπροσωπεύετε για τους δανειστές, κάτι που συνήθως μεταφράζεται σε καλύτερα επιτόκια.
Εστιάστε στη βελτίωση της πιστοληπτικής σας ικανότητας. Η πιστοληπτική σας ικανότητα είναι ένας από τους πιο σημαντικούς παράγοντες που καθορίζουν το επιτόκιό σας. Ακόμα και μια μικρή βελτίωση μπορεί να κάνει τη διαφορά.
Μειώστε το υπάρχον χρέος. Οι χαμηλότεροι λόγοι χρέους προς εισόδημα σας καθιστούν πιο ελκυστικό δανειολήπτη και μπορούν να σας βοηθήσουν να επωφεληθείτε από καλύτερους όρους.
Συγκρίνετε πολλούς δανειστές. Η αναζήτηση τιμών με βάση τα επιτόκια είναι ένα από τα πιο έξυπνα πράγματα που μπορείτε να κάνετε. Διαφορετικοί δανειστές προσφέρουν διαφορετικά επιτόκια και η εξοικονόμηση μπορεί να είναι σημαντική.
Σκεφτείτε τους πόντους έκπτωσης εάν μένετε μακροπρόθεσμα. Η πληρωμή πόντων εκ των προτέρων για την αγορά με έκπτωση του επιτοκίου σας έχει νόημα εάν σκοπεύετε να διατηρήσετε το δάνειο για πολλά χρόνια.
Τι επηρεάζει την κίνηση του ρυθμού
Τα επιτόκια στεγαστικών δανείων ακολουθούν στενά την αγορά ομολόγων. Τα πρόσφατα στοιχεία για τον πληθωρισμό ήταν χαμηλότερα από τις προσδοκίες, γεγονός που μείωσε την πιθανότητα μιας ακόμη βραχυπρόθεσμης αύξησης των επιτοκίων από την Ομοσπονδιακή Τράπεζα των ΗΠΑ. Καθώς οι αποδόσεις των ομολόγων μειώθηκαν ως απάντηση, τα επιτόκια στεγαστικών δανείων κινήθηκαν ελαφρώς χαμηλότερα, δίνοντας στους αγοραστές ένα μικρό περιθώριο για να βελτιώσουν την προσιτότητά τους.
Κοιτώντας προς το υπόλοιπο του 2026, οι περισσότεροι οικονομολόγοι αναμένουν ότι τα επιτόκια στεγαστικών δανείων θα παραμείνουν σχετικά σταθερά, πιθανώς μεταξύ 6.4% και 6.5% για ένα 30ετές στεγαστικό δάνειο με σταθερό δάνειο. Η μελλοντική κίνηση θα εξαρτηθεί από τις εκθέσεις για τον πληθωρισμό, τα στοιχεία για την απασχόληση, τις καταναλωτικές δαπάνες και τις ευρύτερες οικονομικές τάσεις.
Τα επόμενα σας βήματα
Για τους αγοραστές και τους ιδιοκτήτες κατοικιών που εξετάζουν το ενδεχόμενο αναχρηματοδότησης, η σημερινή αγορά υπογραμμίζει τη σημασία της σύγκρισης επιλογών, της κατανόησης του συνολικού κόστους και της αξιοποίησης των ευκαιριών καθώς προκύπτουν. Ακόμη και μικρές αλλαγές στα επιτόκια μπορούν να κάνουν μεγάλη διαφορά κατά τη διάρκεια του δανείου σας, επομένως η ενημέρωση είναι το κλειδί.
Στην Nadlan Capital Group , ειδικευόμαστε στο να σας βοηθάμε να λάβετε εύκολα το καλύτερο διαθέσιμο δάνειο, προσφέροντας επαγγελματικές συμβουλές που θα σας βοηθήσουν να επιτύχετε τους επενδυτικούς σας στόχους σε ακίνητα χωρίς άγχος. Επικοινωνήστε μαζί μας σήμερα για μια εξατομικευμένη συμβουλευτική συνεδρία, όπου οι εξειδικευμένες συμβουλές μας μετατρέπουν τις δυνατότητες σε κερδοφόρα πραγματικότητα.
Συχνές ερωτήσεις
Γιατί τα επιτόκια αναχρηματοδότησης είναι χαμηλότερα από τα επιτόκια αγοράς στεγαστικών δανείων αυτή τη στιγμή;
Τα δάνεια αναχρηματοδότησης συχνά έχουν χαμηλότερα επιτόκια επειδή αφορούν ιδιοκτήτες σπιτιών που έχουν ήδη ιστορικό πληρωμών, μειώνοντας τον αντιληπτό κίνδυνο για τους δανειστές. Επιπλέον, η ζήτηση των επενδυτών στη δευτερογενή αγορά και ο ανταγωνισμός μεταξύ των δανειστών μπορούν να ευνοήσουν τα προϊόντα αναχρηματοδότησης σε συγκεκριμένες χρονικές στιγμές. Οι συνθήκες της αγοράς και τα πιστωτικά προφίλ των δανειοληπτών παίζουν επίσης ρόλο σε αυτή τη διαφορά τιμολόγησης.
Να επιλέξω στεγαστικό δάνειο με σταθερό επιτόκιο 15 ετών ή 30 ετών;
Ένα 30ετές σταθερό στεγαστικό δάνειο προσφέρει χαμηλότερες μηνιαίες πληρωμές και είναι ιδανικό αν θέλετε προβλεψιμότητα στον προϋπολογισμό σας και σχεδιάζετε να παραμείνετε μακροπρόθεσμα. Ένα 15ετές σταθερό στεγαστικό δάνειο έχει υψηλότερες μηνιαίες πληρωμές, αλλά σας επιτρέπει να δημιουργήσετε πιο γρήγορα περιουσιακά στοιχεία στο σπίτι σας και να πληρώνετε σημαντικά λιγότερους τόκους συνολικά. Επιλέξτε με βάση τη ταμειακή σας ροή, τους οικονομικούς σας στόχους και το χρονικό διάστημα που σκοπεύετε να διατηρήσετε το ακίνητο.
Ποιοι παράγοντες πέρα από τα επιτόκια επηρεάζουν τη μηνιαία πληρωμή του στεγαστικού μου δανείου;
Η συνολική μηνιαία πληρωμή σας περιλαμβάνει το κεφάλαιο, τους τόκους, τους φόρους ακίνητης περιουσίας, την ασφάλιση κατοικίας και ενδεχομένως την ιδιωτική ασφάλιση στεγαστικών δανείων, εάν η προκαταβολή είναι μικρότερη από 20%. Ενδέχεται επίσης να έχετε οφειλές σε HOA και απαιτήσεις ασφάλισης πλημμύρας. Αυτά τα πρόσθετα κόστη έχουν αυξηθεί σε πολλές αγορές και μπορούν να επηρεάσουν σημαντικά τη συνολική οικονομική προσιτότητα του δανείου σας.
Πώς μπορώ να λάβω καλύτερα επιτόκια στεγαστικών δανείων;
Μπορείτε να βελτιώσετε το επιτόκιό σας αυξάνοντας την προκαταβολή σας, βελτιώνοντας την πιστοληπτική σας αξιολόγηση, μειώνοντας το υπάρχον χρέος και συγκρίνοντας προσφορές από πολλούς δανειστές. Η προκαταβολή πόντων έκπτωσης μπορεί επίσης να μειώσει το επιτόκιό σας, εάν σκοπεύετε να διατηρήσετε το δάνειο μακροπρόθεσμα. Ακόμη και μικρές βελτιώσεις σε αυτούς τους τομείς μπορούν να οδηγήσουν σε ουσιαστική εξοικονόμηση χρημάτων κατά τη διάρκεια του δανείου σας.
Τι να περιμένω από τα επιτόκια στεγαστικών δανείων μέχρι το τέλος του 2026;
Οι περισσότεροι οικονομολόγοι αναμένουν ότι τα επιτόκια στεγαστικών δανείων θα παραμείνουν σχετικά σταθερά έως το 2026, πιθανώς μεταξύ 6.4% και 6.5% για ένα 30ετές σταθερό στεγαστικό δάνειο. Η μελλοντική κίνηση των επιτοκίων θα εξαρτηθεί από τα δεδομένα για τον πληθωρισμό, τις εκθέσεις για την απασχόληση, τα πρότυπα καταναλωτικών δαπανών και τις αποφάσεις πολιτικής της Ομοσπονδιακής Τράπεζας (Federal Reserve). Η ενημέρωση σχετικά με αυτούς τους οικονομικούς δείκτες μπορεί να σας βοηθήσει να χρονομετρήσετε καλύτερα την απόφασή σας για το στεγαστικό σας δάνειο.