

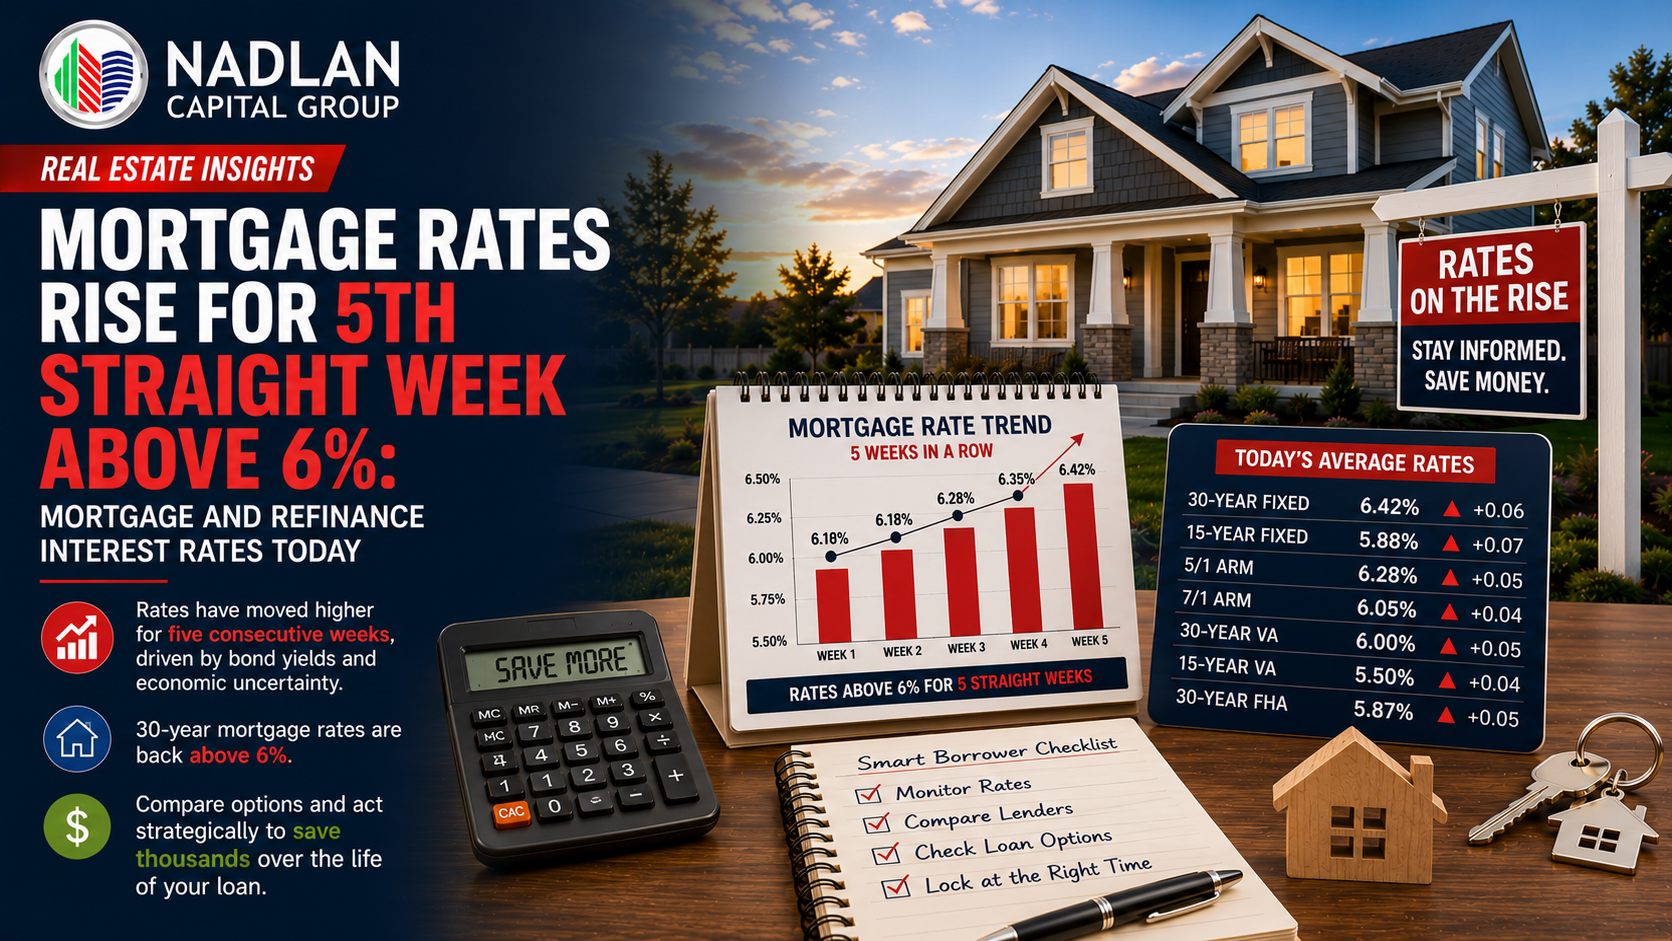
Τα επιτόκια στεγαστικών δανείων έχουν αυξηθεί πάνω από 6% για πέμπτη συνεχόμενη εβδομάδα, ωθώντας το 30ετές σταθερό επιτόκιο στεγαστικών δανείων στο υψηλότερο σημείο του από τον περασμένο Σεπτέμβριο. Εάν σκέφτεστε να αγοράσετε ή να αναχρηματοδοτήσετε ένα δάνειο, αυτή η σταθερή άνοδος σημαίνει ότι το κόστος σας θα μπορούσε να είναι υψηλότερο από ό,τι αναμένατε. Γνωρίζοντας πού βρίσκονται τα επιτόκια σήμερα και πώς μπορεί να κινηθούν, μπορείτε να κάνετε πιο έξυπνες επιλογές σχετικά με την επόμενη κίνησή σας.
Τι συμβαίνει αυτή τη στιγμή με τα επιτόκια στεγαστικών δανείων
Σύμφωνα με την Freddie Mac, το 30ετές σταθερό επιτόκιο στεγαστικών δανείων αυξήθηκε κατά οκτώ μονάδες βάσης στο 6.46% για την εβδομάδα που έληξε την Τετάρτη. Αυτό σηματοδοτεί το υψηλότερο επιτόκιο από τις αρχές Σεπτεμβρίου. Το 15ετές δάνειο κινήθηκε επίσης υψηλότερα κατά δύο μονάδες βάσης στο 5.77%.
Αυτά τα στοιχεία για την αύξηση των επιτοκίων στεγαστικών δανείων έρχονται καθώς οι αγορές αντιδρούν στα τρέχοντα παγκόσμια γεγονότα. Το 30ετές σταθερό στεγαστικό δάνειο αυξάνεται σταθερά για πέντε συνεχόμενες εβδομάδες, γεγονός που επηρεάζει τόσο τους αγοραστές όσο και όσους επιθυμούν να αναχρηματοδοτήσουν τα στεγαστικά δάνεια.
Ο Sam Khater, επικεφαλής οικονομολόγος της Freddie Mac, μας υπενθυμίζει ότι «με την εαρινή περίοδο αγοράς κατοικίας σε πλήρη εξέλιξη, οι επίδοξοι αγοραστές θα πρέπει να θυμούνται να αναζητούν το καλύτερο επιτόκιο στεγαστικού δανείου, καθώς μπορούν να εξοικονομήσουν χιλιάδες δολάρια λαμβάνοντας πολλαπλές προσφορές».
Αυτή είναι μια εξαιρετική συμβουλή, ειδικά για ξένους επενδυτές που μπορεί να είναι νέοι στην αγορά ακινήτων των ΗΠΑ. Στην Nadlan Capital Group, βοηθάμε τους διεθνείς αγοραστές να πλοηγηθούν σε αυτά τα νερά καθημερινά.
Τρέχοντα επιτόκια στεγαστικών δανείων που πρέπει να γνωρίζετε
Δείτε πώς διαμορφώνονται οι τιμές σήμερα με βάση τα τελευταία στοιχεία της Zillow:
Τιμές αγοράς:
-
30ετές σταθερό: 6.30%
-
20ετές σταθερό: 6.34%
-
15ετές σταθερό: 5.67%
-
5/1 ARM: 6.26%
-
7/1 ARM: 6.28%
-
30ετές VA: 5.84%
-
15ετές VA: 5.51%
-
5/1 ΦΠΑ: 5.46%
Επιτόκια αναχρηματοδότησης:
-
30ετές σταθερό: 6.42%
-
20ετές σταθερό: 7.00%
-
15ετές σταθερό: 5.87%
-
5/1 ARM: 6.37%
-
7/1 ARM: 5.94%
-
30ετές VA: 5.81%
-
15ετές VA: 5.42%
-
5/1 ΦΠΑ: 5.17%
Λάβετε υπόψη ότι αυτοί είναι εθνικοί μέσοι όροι. Η πραγματική σας τιμή θα εξαρτηθεί από διάφορους παράγοντες που θα συζητήσουμε παρακάτω.
Πώς τα αυξανόμενα επιτόκια επηρεάζουν τη στρατηγική αγοράς κατοικίας σας
Ο Σύνδεσμος Τραπεζιτών Στεγαστικών Δανείων ανέφερε ότι οι συνολικές αιτήσεις για στεγαστικά δάνεια μειώθηκαν κατά περισσότερο από 10% αυτή την εβδομάδα. Οι αιτήσεις αναχρηματοδότησης μειώθηκαν ακόμη πιο απότομα, σημειώνοντας πτώση 17% για την εβδομάδα και άνω του 40% σε σύγκριση με τον προηγούμενο μήνα.
Υπάρχουν όμως και καλά νέα. Οι νέες καταχωρίσεις αυξήθηκαν κατά περισσότερο από 20% από τον Φεβρουάριο έως τον Μάρτιο, γεγονός που σηματοδοτεί την αυξανόμενη εμπιστοσύνη των πωλητών. Αυτό δημιουργεί ευκαιρίες για τους αγοραστές, ειδικά για εκείνους που είναι προετοιμασμένοι με ισχυρή χρηματοδότηση.
Όπως επισημαίνει ο Jake Krimmel, ανώτερος οικονομολόγος στην Realtor.com, «Ο Μάρτιος συνήθως προετοιμάζει το τραπέζι για την ανοιξιάτικη σεζόν». Αυτό σημαίνει ότι οι επόμενες εβδομάδες θα είναι κρίσιμες για την κατανόηση της πορείας της αγοράς.
Κατανόηση των επιλογών στεγαστικού δανείου με σταθερό έναντι ρυθμιζόμενου επιτοκίου
Όταν συγκρίνετε δάνεια, θα συναντήσετε δύο κύριους τύπους:
Τα στεγαστικά δάνεια με σταθερό επιτόκιο κλειδώνουν το επιτόκιό σας για ολόκληρη τη διάρκεια του δανείου. Εάν εξασφαλίσετε ένα στεγαστικό δάνειο 30 ετών με επιτόκιο 6%, το επιτόκιο παραμένει σταθερό για όλα τα 30 χρόνια (εκτός εάν αναχρηματοδοτήσετε ή πουλήσετε). Αυτό σας προσφέρει προβλέψιμες πληρωμές και ηρεμία.
Τα στεγαστικά δάνεια με μεταβλητό επιτόκιο (ARM) διατηρούν το επιτόκιό σας σταθερό για μια αρχική περίοδο και στη συνέχεια προσαρμόζονται περιοδικά. Ένα ARM 5/1, για παράδειγμα, διατηρεί το αρχικό σας επιτόκιο για πέντε χρόνια και στη συνέχεια αλλάζει ετησίως με βάση τις συνθήκες της αγοράς.
Για τους ξένους επενδυτές, τα στεγαστικά δάνεια με σταθερό επιτόκιο έχουν συχνά μεγαλύτερη αξία. Παρέχουν σταθερότητα και διευκολύνουν τον οικονομικό προγραμματισμό όταν διαχειρίζεστε επενδύσεις από το εξωτερικό.
Συμβουλές αγοράς κατοικίας για την καλύτερη τιμή
Ενώ δεν μπορείτε να ελέγξετε την οικονομία ή την πολιτική της Ομοσπονδιακής Τράπεζας, μπορείτε να ελέγξετε διάφορους παράγοντες που επηρεάζουν το επιτόκιό σας:
Ψάξτε για ψώνια: Μην αρκεστείτε στην πρώτη προσφορά. Μια σύγκριση δανειστών στεγαστικών δανείων μπορεί να σας εξοικονομήσει χιλιάδες κατά τη διάρκεια του δανείου σας. Διαφορετικοί δανειστές προσφέρουν διαφορετικά επιτόκια και χρεώσεις.
Βελτιώστε την πιστοληπτική σας βαθμολογία: Οι δανειστές ανταμείβουν τους δανειολήπτες με υψηλότερες πιστοληπτικές βαθμολογίες. Ακόμα και μια μικρή αύξηση στη βαθμολογία σας μπορεί να μειώσει το επιτόκιό σας.
Αυξήστε την προκαταβολή σας: Όσο περισσότερο καταβάλλετε, τόσο λιγότερο κίνδυνο αναλαμβάνει ο δανειστής, κάτι που συχνά μεταφράζεται σε καλύτερα επιτόκια.
Μειώστε τον λόγο χρέους προς εισόδημα: Αποπληρώστε τα υπάρχοντα χρέη πριν από την υποβολή αίτησης. Αυτό δείχνει στους δανειστές ότι μπορείτε να διαχειριστείτε άνετα την πληρωμή του στεγαστικού σας δανείου.
Σκεφτείτε τη Διάρκεια Δανείου: Ενώ τα 30ετή στεγαστικά δάνεια έχουν χαμηλότερες μηνιαίες πληρωμές, τα 15ετή δάνεια συνήθως συνοδεύονται από χαμηλότερα επιτόκια και σας εξοικονομούν χρήματα μακροπρόθεσμα.
Γιατί οι Ξένοι Επενδυτές Επιλέγουν τον Όμιλο Nadlan Capital
Κατανοούμε ότι η εξασφάλιση χρηματοδότησης ως ξένος επενδυτής συνοδεύεται από μοναδικές προκλήσεις. Οι παραδοσιακοί δανειστές συχνά έχουν αυστηρές απαιτήσεις που μπορούν να κάνουν τη διαδικασία απογοητευτική.
Στην Nadlan Capital Group , ειδικευόμαστε στην παροχή βοήθειας σε διεθνείς αγοραστές για την πρόσβαση σε ανταγωνιστικές επιλογές χρηματοδότησης. Η ομάδα μας γνωρίζει τα πάντα σχετικά με τα στεγαστικά δάνεια από ξένους επενδυτές και συνεργαζόμαστε με δανειστές που κατανοούν την κατάστασή σας.
Ένας από τους πρόσφατους πελάτες μας από το Ισραήλ μοιράστηκε: «Η Nadlan Capital Group έκανε αυτό που φαινόταν αδύνατο να συμβεί. Μας καθοδήγησαν σε κάθε βήμα και μας βρήκαν χρηματοδότηση όταν άλλοι δανειστές μας απέρριψαν».
Τα επόμενα σας βήματα
Αν είστε έτοιμοι να προχωρήσετε με μια αγορά ή θέλετε να αναχρηματοδοτήσετε ένα στεγαστικό δάνειο, τώρα είναι η ώρα να προεγκριθείτε. Ακόμα και με τα επιτόκια στεγαστικών δανείων να συνεχίζονται, η εύρυθμη λειτουργία της χρηματοδότησής σας σας δίνει μια ισχυρή διαπραγματευτική θέση.
Επικοινωνήστε με την Nadlan Capital Group σήμερα για να συζητήσουμε την συγκεκριμένη περίπτωσή σας. Θα σας βοηθήσουμε να κατανοήσετε τις επιλογές σας, να συγκρίνετε δανειστές και να βρείτε τη λύση χρηματοδότησης που ταιριάζει καλύτερα στους επενδυτικούς σας στόχους.
Είτε αγοράζετε το πρώτο σας ακίνητο στις ΗΠΑ είτε επεκτείνετε το χαρτοφυλάκιό σας, είμαστε εδώ για να σας υποστηρίξουμε σε κάθε βήμα. Ας μιλήσουμε για το πώς μπορούμε να σας βοηθήσουμε να πετύχετε στην αμερικανική αγορά ακινήτων.
Συχνές ερωτήσεις
Ποια τράπεζα προσφέρει τα χαμηλότερα επιτόκια στεγαστικών δανείων αυτή τη στιγμή;
Σύμφωνα με πρόσφατες έρευνες, τράπεζες όπως η Chase και η Citibank προσφέρουν μερικά από τα χαμηλότερα μέσα επιτόκια στεγαστικών δανείων. Ωστόσο, θα πρέπει επίσης να ελέγξετε τα επιτόκια με πιστωτικά ιδρύματα και εξειδικευμένες εταιρείες στεγαστικών δανείων. Η αναζήτηση επιτοκίων από πολλούς δανειστές είναι ο καλύτερος τρόπος για να διασφαλίσετε ότι λαμβάνετε το πιο ανταγωνιστικό επιτόκιο για την περίπτωσή σας.
Θεωρείται το 6.46% υψηλό επιτόκιο στεγαστικού δανείου;
Ενώ το 6.46% είναι υψηλότερο από τα ιστορικά χαμηλά του 2020-2021, δεν είναι ασυνήθιστα υψηλό με βάση τα ιστορικά δεδομένα. Τα επιτόκια στην περιοχή του 6% έως 7% είναι πιο κοντά στους μακροπρόθεσμους μέσους όρους. Το κλειδί είναι να εστιάσετε στο αν μπορείτε να αντέξετε οικονομικά την μηνιαία πληρωμή και αν η αγορά τώρα έχει νόημα για τους οικονομικούς σας στόχους, αντί να περιμένετε επιτόκια που μπορεί να μην επιστρέψουν ποτέ στα προηγούμενα χαμηλά.
Πότε πρέπει να εξετάσω το ενδεχόμενο αναχρηματοδότησης του τρέχοντος στεγαστικού μου δανείου;
Πολλοί ειδικοί προτείνουν την αναχρηματοδότηση όταν μπορείτε να μειώσετε το επιτόκιό σας κατά τουλάχιστον 1% έως 2%. Ωστόσο, η απόφαση εξαρτάται από διάφορους παράγοντες: πόσο καιρό σκοπεύετε να μείνετε στο σπίτι, το τρέχον επιτόκιο, το κόστος κλεισίματος και το σημείο ισορροπίας σας. Εάν πληρώνετε 7.5% τώρα και μπορείτε να αναχρηματοδοτήσετε στο 6.4%, η εξοικονόμηση θα μπορούσε να είναι αρκετά σημαντική για να δικαιολογήσει το κόστος κλεισίματος.
Πώς λειτουργούν τα στεγαστικά δάνεια με κυμαινόμενο επιτόκιο σε περιβάλλοντα αυξανόμενων επιτοκίων;
Ένα στεγαστικό δάνειο με κυμαινόμενο επιτόκιο (ARM) προσφέρει ένα σταθερό επιτόκιο για μια αρχική περίοδο (συνήθως 5, 7 ή 10 έτη) και στη συνέχεια προσαρμόζεται ετησίως με βάση τις συνθήκες της αγοράς. Σε ένα περιβάλλον αυξανόμενων επιτοκίων, το επιτόκιό σας πιθανότατα θα αυξηθεί μετά τη λήξη της σταθερής περιόδου. Τα ARM μπορεί να έχουν νόημα εάν σκοπεύετε να πουλήσετε ή να αναχρηματοδοτήσετε πριν από την έναρξη της περιόδου προσαρμογής, αλλά ενέχουν μεγαλύτερο κίνδυνο από τα δάνεια με σταθερό επιτόκιο.
Ποιοι παράγοντες καθορίζουν το επιτόκιο του στεγαστικού δανείου που θα λάβω στην πραγματικότητα;
Το προσωπικό σας επιτόκιο στεγαστικού δανείου εξαρτάται από την πιστοληπτική σας αξιολόγηση, το ποσό της προκαταβολής, τον λόγο χρέους προς εισόδημα, τον τύπο του δανείου και τον δανειστή που επιλέγετε. Οι δανειολήπτες με πιστοληπτική αξιολόγηση άνω του 740, προκαταβολές 20% ή περισσότερο και χαμηλούς λόγους χρέους προς εισόδημα συνήθως πληρούν τις προϋποθέσεις για τα καλύτερα επιτόκια. Ο τύπος του ακινήτου και το αν θα ζείτε στο σπίτι ή θα το χρησιμοποιήσετε ως επένδυση επηρεάζουν επίσης το επιτόκιό σας.