

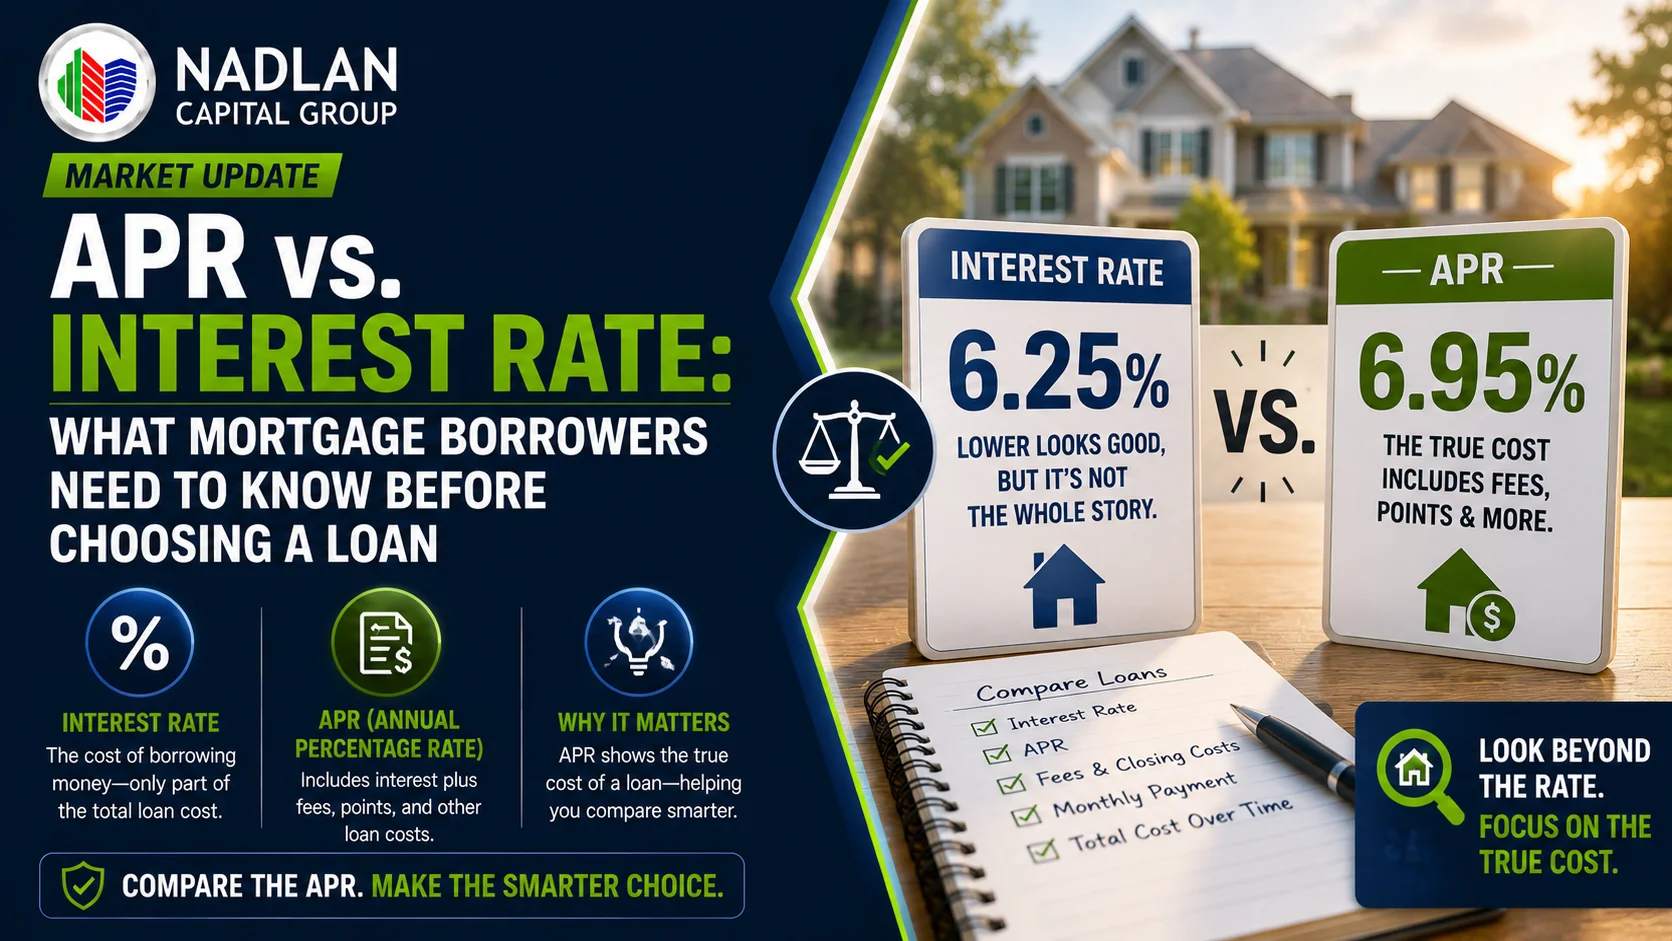
Όταν αγοράζουν στεγαστικό δάνειο, πολλοί δανειολήπτες επικεντρώνονται πρώτα στο επιτόκιο. Ένα χαμηλότερο διαφημιζόμενο επιτόκιο μπορεί να φαίνεται ελκυστικό, αλλά δεν σημαίνει πάντα ότι το δάνειο είναι η λιγότερο ακριβή επιλογή.
Το ετήσιο πραγματικό επιτόκιο, ή APR , παρέχει μια ευρύτερη εικόνα του κόστους δανεισμού, επειδή ενσωματώνει το επιτόκιο μαζί με ορισμένα τέλη και χρεώσεις που σχετίζονται με το στεγαστικό δάνειο.
Η κατανόηση της διαφοράς μεταξύ των δύο μπορεί να βοηθήσει τους αγοραστές κατοικίας να λαμβάνουν καλύτερες αποφάσεις χρηματοδότησης και να αποφεύγουν την επιλογή ενός δανείου απλώς και μόνο επειδή το διαφημιζόμενο επιτόκιό του φαίνεται χαμηλότερο.
Τι είναι το επιτόκιο ενός στεγαστικού δανείου;
Το επιτόκιο στεγαστικού δανείου είναι το ποσοστό που χρεώνεται επί του ποσού του δανείου.
Επηρεάζει άμεσα το μέρος του κεφαλαίου και των τόκων της μηνιαίας πληρωμής του στεγαστικού δανείου.
Για παράδειγμα, εάν δύο δανειολήπτες λάβουν πανομοιότυπα 30ετή στεγαστικά δάνεια αλλά ο ένας λαμβάνει χαμηλότερο επιτόκιο, ο εν λόγω δανειολήπτης θα έχει γενικά χαμηλότερη μηνιαία πληρωμή κεφαλαίου και τόκων και θα πληρώνει λιγότερους τόκους με την πάροδο του χρόνου.
Ωστόσο, το επιτόκιο δεν δείχνει ολόκληρο το κόστος του δανείου.
Ένα στεγαστικό δάνειο με χαμηλότερο διαφημιζόμενο επιτόκιο μπορεί μερικές φορές να έχει υψηλότερες προκαταβολές.
Τι είναι το APR;
Το APR σημαίνει ετήσιο ποσοστό επιτοκίου.
Σε αντίθεση με το επιτόκιο, το APR επιχειρεί να δείξει το ευρύτερο ετήσιο κόστος δανεισμού ενσωματώνοντας το επιτόκιο στεγαστικού δανείου συν ορισμένα έξοδα χρηματοδότησης.
Ανάλογα με το δάνειο, το ετήσιο επιτόκιο (APR) μπορεί να περιλαμβάνει έξοδα όπως:
- Πόντοι έκπτωσης
- Χρεώσεις έναρξης
- Τέλη αξιολόγησης
- Ορισμένα έξοδα κλεισίματος
- Άλλες ισχύουσες χρηματοοικονομικές χρεώσεις
Επειδή αυτά τα πρόσθετα κόστη περιλαμβάνονται στον υπολογισμό του APR, το APR είναι συνήθως υψηλότερο από το διαφημιζόμενο επιτόκιο.
Γιατί έχει σημασία η διαφορά
Σκεφτείτε δύο υποθετικές προσφορές στεγαστικού δανείου που διαφημίζουν επιτόκιο 6.25%.
Ένα δάνειο έχει ετήσιο επιτόκιο 6.406% , ενώ ένα άλλο έχει ετήσιο επιτόκιο 6.510%.
Τα επιτόκια φαίνονται ίδια.
Αλλά τα APR είναι διαφορετικά επειδή τα δάνεια έχουν διαφορετικά κόστη που συνδέονται με αυτά.
Αυτός είναι ο λόγος για τον οποίο οι δανειολήπτες θα πρέπει να αποφεύγουν να συγκρίνουν προσφορές στεγαστικών δανείων με βάση μόνο το βασικό επιτόκιο.
Ένα δάνειο που προσφέρει επιτόκιο 6.25% με σημαντικούς πόντους έκπτωσης θα μπορούσε τελικά να κοστίσει περισσότερο αρχικά από ένα δάνειο 6.25% με λιγότερες χρεώσεις.
Επιτόκιο έναντι APR: Τι σας λέει κάθε αριθμός
Ο ευκολότερος τρόπος για να σκεφτείτε τη διάκριση είναι:
Επιτόκιο = το κόστος δανεισμού των χρημάτων.
APR = μια ευρύτερη εκτίμηση του ετήσιου κόστους του στεγαστικού δανείου, συμπεριλαμβανομένων ορισμένων τελών.
Το επιτόκιο είναι ιδιαίτερα χρήσιμο για την εκτίμηση των μηνιαίων πληρωμών κεφαλαίου και τόκων.
Το APR είναι πιο χρήσιμο κατά τη σύγκριση της συνολικής δομής κόστους διαφορετικών προσφορών στεγαστικών δανείων.
Ωστόσο, το APR δεν θα πρέπει να αντιμετωπίζεται ως ένας τέλειος προγνωστικός παράγοντας του πραγματικού ποσού που θα δαπανήσει ένας δανειολήπτης. Οι υπολογισμοί του APR ενδέχεται να διαφέρουν ανάλογα με τις χρεώσεις που περιλαμβάνονται και τις παραδοχές που χρησιμοποιούνται.
Οι πόντοι έκπτωσης μπορούν να αλλάξουν την εξίσωση
Οι πόντοι στεγαστικών δανείων είναι ένας λόγος για τον οποίο δύο δάνεια με τα ίδια επιτόκια μπορεί να έχουν διαφορετικά ετήσια επιτόκια (APR).
Οι δανειολήπτες μπορούν μερικές φορές να πληρώσουν πόντους προκαταβολικά σε αντάλλαγμα για χαμηλότερο επιτόκιο.
Αυτό δημιουργεί ένα συμβιβασμό:
Υψηλότερο αρχικό κόστος → ενδεχομένως χαμηλότερο επιτόκιο
or
Χαμηλότερο αρχικό κόστος → δυνητικά υψηλότερο επιτόκιο
Το αν η πληρωμή πόντων έχει νόημα εξαρτάται σε μεγάλο βαθμό από το πόσο καιρό ο δανειολήπτης αναμένει να διατηρήσει το στεγαστικό δάνειο.
Ένας ιδιοκτήτης σπιτιού που σχεδιάζει να μείνει για πολλά χρόνια μπορεί να επωφεληθεί από μια χαμηλότερη τιμή.
Κάποιος που αναμένει να πουλήσει ή να αναχρηματοδοτήσει σχετικά σύντομα μπορεί να μην ανακτήσει το αρχικό κόστος των πόντων.
Ένα χαμηλότερο ετήσιο επιτόκιο δεν είναι πάντα ο μόνος στόχος
Το ετήσιο επιτόκιο (APR) είναι ένα σημαντικό εργαλείο σύγκρισης, αλλά οι δανειολήπτες δεν θα πρέπει να επιλέγουν αυτόματα το στεγαστικό δάνειο με το χαμηλότερο ετήσιο επιτόκιο.
Για παράδειγμα, ένας δανειολήπτης μπορεί να δώσει προτεραιότητα σε:
- Χαμηλότερες μηνιαίες πληρωμές
- Χαμηλότερες απαιτήσεις προκαταβολής μετρητών
- Μικρότερη διάρκεια δανείου
- Ευελιξία στην αναχρηματοδότηση
- Μια συγκεκριμένη δομή προπληρωμής
- Ένα συγκεκριμένο προϊόν με σταθερό ή ρυθμιζόμενο επιτόκιο
Το καλύτερο δάνειο εξαρτάται από την οικονομική κατάσταση του δανειολήπτη και την αναμενόμενη περίοδο διακράτησης.
Γιατί έχει σημασία η εκτίμηση δανείου
Οι δανειολήπτες στεγαστικών δανείων λαμβάνουν μια Εκτίμηση Δανείου μετά την υποβολή αίτησης για στεγαστικό δάνειο.
Αυτό το έγγραφο παρέχει σημαντικές πληροφορίες σχετικά με το επιτόκιο του δανείου, το ετήσιο επιτόκιο (APR), το εκτιμώμενο κόστος κλεισίματος και άλλους όρους.
Η εξέταση των εκτιμήσεων δανείων από πολλούς δανειστές μπορεί να διευκολύνει τη σύγκριση προσφορών με παρόμοιους όρους.
Για μια ουσιαστική σύγκριση, οι δανειολήπτες θα πρέπει να προσπαθήσουν να συγκρίνουν παρόμοια:
- Ποσά δανείου
- Τύποι ακινήτων
- Όροι δανείου
- Προκαταβολές
- Περίοδοι κλειδώματος ρυθμού
- Δομές σημείων έκπτωσης
Διαφορετικά, μια χαμηλότερη διαφημιζόμενη τιμή μπορεί απλώς να αντικατοπτρίζει μια διαφορετική δομή χρεώσεων.
Πώς να μειώσετε πιθανώς το ετήσιο επιτόκιο του στεγαστικού σας δανείου
Οι δανειολήπτες μπορούν να λάβουν διάφορα μέτρα για να βελτιώσουν τη συνολική τιμολόγηση των στεγαστικών τους δανείων.
Βελτίωση της Πιστωτικής Ικανότητας
Ένα ισχυρότερο πιστωτικό προφίλ μπορεί ενδεχομένως να εξασφαλίσει σε έναν δανειολήπτη καλύτερες τιμές.
Μειώστε το χρέος
Ένας χαμηλότερος δείκτης χρέους προς εισόδημα μπορεί να ενισχύσει μια αίτηση στεγαστικού δανείου και να βελτιώσει τους διαθέσιμους όρους δανείου.
Συγκρίνετε πολλαπλές προσφορές
Διαφορετικοί δανειστές μπορεί να έχουν σημαντικά διαφορετικές χρεώσεις, τιμολόγηση και δομές δανείων.
Εξετάστε τα σημεία προσεκτικά
Μην υποθέτετε ότι η πληρωμή πόντων είναι αυτόματα επωφελής. Υπολογίστε πόσο καιρό θα χρειαστεί για να ανακτηθεί το αρχικό έξοδο από τις μηνιαίες οικονομίες.
Συγκρίνετε ολόκληρο το δάνειο
Κοιτάξτε πέρα από το επιτόκιο και το ετήσιο επιτόκιο. Εξετάστε το κόστος κλεισίματος, τη μηνιαία πληρωμή, τις διατάξεις προπληρωμής και άλλους όρους δανείου.
Πότε ένα υψηλότερο ετήσιο επιτόκιο (APR) θα μπορούσε να έχει νόημα
Υπάρχουν περιπτώσεις όπου ένας δανειολήπτης μπορεί σκόπιμα να επιλέξει ένα δάνειο με υψηλότερο ετήσιο επιτόκιο.
Για παράδειγμα, ένας δανειολήπτης που αναμένει να κρατήσει το στεγαστικό δάνειο για σχετικά σύντομο χρονικό διάστημα μπορεί να προτιμά μια δομή με χαμηλότερα αρχικά κόστη, ακόμη και αν το προκύπτον APR είναι υψηλότερο.
Ομοίως, ένας δανειολήπτης μπορεί να αποδεχτεί υψηλότερο μακροπρόθεσμο κόστος δανεισμού σε αντάλλαγμα για χαμηλότερη μηνιαία πληρωμή.
Το κρίσιμο ερώτημα δεν είναι απλώς:
«Ποιο δάνειο έχει το χαμηλότερο ετήσιο επιτόκιο;»
Αντίθετα, ρωτήστε:
«Ποιο δάνειο έχει το χαμηλότερο συνολικό κόστος για το χρονικό διάστημα που αναμένω να το κρατήσω;»
Τι πρέπει να λάβουν υπόψη οι επενδυτές ακινήτων
Οι συγκρίσεις του ετήσιου επιτοκίου (APR) είναι ιδιαίτερα σημαντικές για τους επενδυτές σε ακίνητα, επειδή το κόστος χρηματοδότησης επηρεάζει άμεσα τις αποδόσεις των επενδύσεων.
Για ένα επενδυτικό ακίνητο, οι επενδυτές θα πρέπει να εξετάσουν το πλήρες πακέτο χρηματοδότησης αντί να εξετάζουν απλώς το επιτόκιο του ομολογιακού δανείου.
Σημαντικοί παράγοντες περιλαμβάνουν:
- Επιτόκιο
- Απρίλιος
- Χρεώσεις έναρξης
- Τέλη αξιολόγησης
- σημεία
- Ποινές προκαταβολής
- Όρος δανείου
- Μηνιαία εξυπηρέτηση χρέους
- Χρεολυσία
- Κλείσιμο κόστους
Ένα ελαφρώς χαμηλότερο επιτόκιο ενδέχεται να μην αποφέρει το καλύτερο επενδυτικό αποτέλεσμα εάν απαιτεί σημαντικές προκαταβολές ή συνεπάγεται δυσμενείς όρους προπληρωμής.
Για τους επενδυτές που αξιολογούν DSCR, γέφυρα ή άλλη χρηματοδότηση σε ακίνητα επένδυσης, η δομή χρηματοδότησης θα πρέπει να αναλυθεί παράλληλα με τα προβλεπόμενα έσοδα από ενοίκια, τα λειτουργικά έξοδα και τη στρατηγική εξόδου.
Κατώτατη γραμμή
Το επιτόκιο και το ετήσιο επιτόκιο απαντούν σε δύο διαφορετικά ερωτήματα.
Το επιτόκιο σας λέει το βασικό κόστος δανεισμού και έχει άμεση επίδραση στην πληρωμή κεφαλαίου και τόκων.
Το APR παρέχει μια ευρύτερη εικόνα του ετήσιου κόστους δανεισμού ενσωματώνοντας ορισμένες χρεώσεις και τέλη.
Κατά τη σύγκριση προσφορών στεγαστικών δανείων , οι δανειολήπτες θα πρέπει να εξετάζουν και τους δύο αριθμούς αντί να επικεντρώνονται αποκλειστικά στο χαμηλότερο διαφημιζόμενο επιτόκιο.
Το καλύτερο στεγαστικό δάνειο δεν είναι απαραίτητα αυτό με το χαμηλότερο επιτόκιο ή ακόμα και το χαμηλότερο ετήσιο επιτόκιο. Είναι το δάνειο του οποίου το συνολικό κόστος, η δομή πληρωμών και οι όροι ταιριάζουν στους οικονομικούς στόχους του δανειολήπτη και την αναμενόμενη περίοδο διακράτησης.